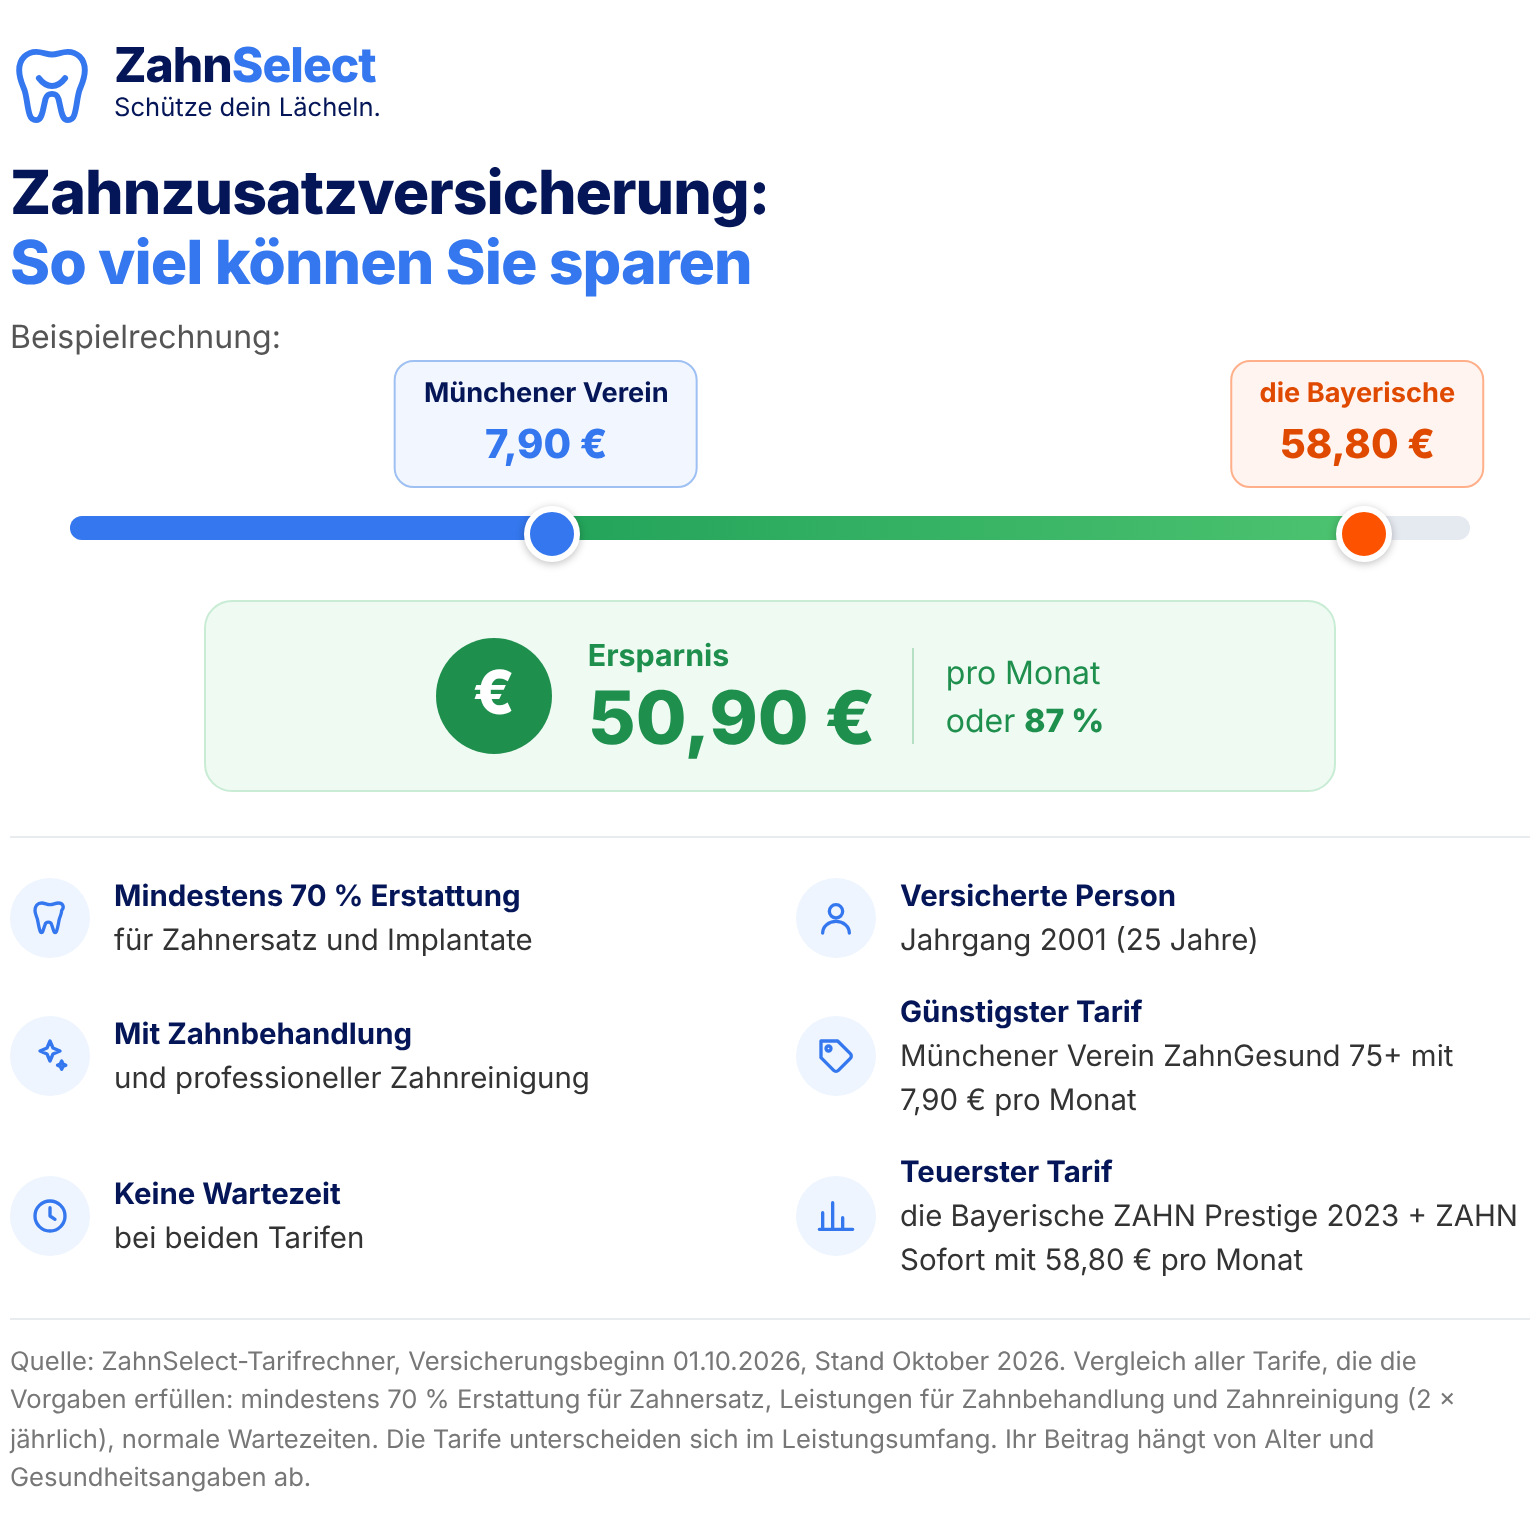
Lohnt sich eine Zahnzusatzversicherung – oder ist es besser, das Geld selbst zurückzulegen? Diese Frage stellen sich viele, bevor sie abschließen. Die ehrliche Antwort: Für die meisten gesetzlich Versicherten ja, aber nicht für jeden gleich stark. In diesem Ratgeber erfahren Sie, was die Krankenkasse zahlt, für wen sich der Schutz besonders lohnt, wann eher nicht und wie Sie das für sich selbst durchrechnen.
Inhalt:
- Die kurze Antwort
- Was zahlt die Krankenkasse – und was nicht?
- Für wen lohnt sich eine Zahnzusatzversicherung?
- Wann lohnt sie sich eher nicht?
- Versicherung oder selbst sparen?
- Vorteile und Nachteile im Überblick
- Reform 2027: Warum der Schutz wichtiger wird
- Wann ist es zu spät?
- Checkliste: Lohnt es sich für mich?
- Häufige Fragen
Die kurze Antwort
Eine Zahnzusatzversicherung lohnt sich vor allem, weil die gesetzliche Krankenkasse bei Zahnersatz nur einen Festzuschuss für die einfachste Versorgung zahlt. Bei Kronen, Brücken und Implantaten bleiben schnell mehrere hundert bis mehrere tausend Euro Eigenanteil. Ein guter Tarif kostet dagegen mit 40 Jahren rund 20 bis 25 € im Monat. Schon eine einzige größere Behandlung kann die Beiträge vieler Jahre ausgleichen.
Was zahlt die Krankenkasse – und was nicht?
| Behandlung | Gesetzliche Krankenkasse | Ihr Eigenanteil |
|---|---|---|
| Krone, Brücke, Prothese | Festzuschuss von 60 % der Regelversorgung (mit Bonusheft 70 bzw. 75 %) | oft mehrere hundert Euro |
| Implantat | nur der Festzuschuss für die Regelversorgung, nicht das Implantat selbst | oft 2.000 bis 3.000 € und mehr |
| Professionelle Zahnreinigung | in der Regel nicht (manche Kassen geben einen Zuschuss) | etwa 50 bis 150 € pro Termin |
| Inlays, hochwertige Füllungen | nur die einfache Kassenfüllung | oft mehrere hundert Euro je Zahn |
| Zahnspange bei KIG 1 und 2 | nein | oft mehrere tausend Euro |
Ein Beispiel: Ein Implantat kostet 3.500 €, die Kasse zahlt 645 €. Ohne Zusatzversicherung bleiben 2.855 € Eigenanteil. Mit einem Tarif, der 90 % erstattet, zahlen Sie nur noch 285,50 €.
Für wen lohnt sich eine Zahnzusatzversicherung?
Besonders sinnvoll ist eine Zahnzusatzversicherung, wenn Sie:
- Wert auf hochwertigen Zahnersatz legen, etwa Implantate statt Brücke oder Keramik statt Metall.
- ältere Füllungen oder Kronen haben, die in den nächsten Jahren ersetzt werden könnten.
- regelmäßig zur Zahnreinigung gehen – das kann viele Tarife schon fast allein finanzieren.
- Kinder haben, bei denen eine Zahnspange nötig werden könnte. Mehr dazu im Ratgeber Zahnzusatzversicherung für die Familie.
- keine größeren Rücklagen für eine plötzliche Zahnarztrechnung haben.
- zwischen 30 und 55 Jahre alt sind: Die Beiträge sind noch moderat, das Risiko für Zahnersatz steigt aber bereits.
Wann lohnt sie sich eher nicht?
Ehrlich gesagt gibt es auch Fälle, in denen der Nutzen geringer ist:
- Bereits angeratene Behandlungen: Diese zahlt ein normaler Tarif nicht. Hier hilft nur ein spezieller Sofort-Tarif, der sich oft kaum rechnet.
- Sehr gute Zähne und hohe Rücklagen: Wer größere Rechnungen problemlos selbst zahlen kann, trägt das Risiko unter Umständen lieber selbst.
- Nur einfachste Versorgung gewünscht: Wer immer nur die Regelversorgung möchte, hat einen kleineren Eigenanteil.
- Viele fehlende Zähne: Hier gibt es oft Zuschläge oder Ausschlüsse. Es gibt aber Tarife, die trotzdem leisten – mehr dazu im Ratgeber Zahnzusatzversicherung mit fehlenden Zähnen.
Versicherung oder selbst sparen?
Statt einer Versicherung könnte man den Beitrag auch jeden Monat zurücklegen. So sieht der Vergleich aus, wenn Sie 22 € im Monat sparen und dann ein Implantat brauchen:
Wischen für die ganze Rechnung
| Implantat benötigt nach … | Selbst gespart | Eigenanteil ohne Versicherung | Eigenanteil mit Versicherung (90 %) |
|---|---|---|---|
| 1 Jahr | 264 € | 2.855 € | 285,50 €* |
| 5 Jahren | 1.320 € | 2.855 € | 285,50 € |
| 10 Jahren | 2.640 € | 2.855 € | 285,50 € |
* Vereinfachtes Beispiel. In den ersten Jahren kann eine Zahnstaffel die Erstattung begrenzen. Die Behandlung darf bei Abschluss noch nicht angeraten sein.
Wer selbst spart, bräuchte rund elf Jahre, um ein einziges Implantat bezahlen zu können – und dann wäre das Geld weg. Die Versicherung zahlt auch für die zweite Krone, die Zahnreinigung und Behandlungen, die schon im ersten Jahr anfallen. Wie viel ein Tarif in Ihrem Alter kostet, lesen Sie in unserem Ratgeber Was kostet eine Zahnzusatzversicherung?
Vorteile und Nachteile im Überblick
| Vorteile | Nachteile |
|---|---|
| Deutlich geringerer Eigenanteil bei Zahnersatz und Implantaten | Laufende Beiträge, auch wenn Sie keine Behandlung brauchen |
| Zugang zu hochwertiger Versorgung ohne finanzielle Sorgen | In den ersten Jahren oft Leistungsgrenzen (Zahnstaffel) |
| Zuschuss oder volle Übernahme der Zahnreinigung | Bereits angeratene Behandlungen sind ausgeschlossen |
| Planbare Kosten statt plötzlicher hoher Rechnungen | Beiträge können mit dem Alter steigen |
Reform 2027: Warum der Schutz wichtiger wird
Der Bundestag hat am 10. Juli 2026 das GKV-Beitragssatzstabilisierungsgesetz beschlossen. Danach sinkt der Festzuschuss für Zahnersatz ab dem 1. Januar 2027 von 60/70/75 % auf 50/60/65 % der Regelversorgung. Für jede Krone, Brücke oder Prothese zahlt die Kasse also weniger – und Ihr Eigenanteil steigt. Eine Zahnzusatzversicherung gleicht diese Lücke aus.
Wann ist es zu spät?
Es gibt keine feste Altersgrenze – viele Versicherer nehmen Kunden in jedem Alter auf. Zu spät ist es aber für Behandlungen, die der Zahnarzt bereits empfohlen hat. Diese zahlt ein normaler Tarif nicht. Alles dazu lesen Sie im Ratgeber Zahnzusatzversicherung bei laufender Behandlung.
Expertentipp: Der beste Zeitpunkt ist, solange Ihre Zähne gesund sind. Mit einem Tarif ohne Wartezeit sind Sie ab Versicherungsbeginn geschützt – mehr dazu im Ratgeber Zahnzusatzversicherung ohne Wartezeit.
Checkliste: Lohnt es sich für mich?
Beantworten Sie diese fünf Fragen. Je öfter Sie mit „Ja“ antworten, desto eher lohnt sich der Abschluss:
- Hätten Sie Probleme, eine Zahnarztrechnung von 2.000 bis 3.000 € sofort zu bezahlen?
- Möchten Sie im Fall der Fälle ein Implantat statt einer Brücke oder Prothese?
- Haben Sie ältere Füllungen, Kronen oder Brücken?
- Gehen Sie regelmäßig zur professionellen Zahnreinigung oder möchten Sie das?
- Haben Sie Kinder, die eine Zahnspange brauchen könnten?
Finden Sie heraus, was Sie Ihr Schutz kostet
Geben Sie Ihr Geburtsjahr ein und vergleichen Sie 317 Tarife namhafter Versicherer – kostenlos und unverbindlich. Mit Bestpreis-Garantie: Bei uns zahlen Sie nie mehr als direkt beim Versicherer.
317 Tarife vergleichen ›Häufige Fragen: Lohnt sich eine Zahnzusatzversicherung?
Lohnt sich eine Zahnzusatzversicherung?
Für die meisten gesetzlich Versicherten ja. Die Kasse zahlt bei Zahnersatz nur einen Festzuschuss. Schon ein Implantat kann rund 2.855 € Eigenanteil verursachen, mit 90 % Erstattung bleiben nur 285,50 €.
Ist eine Zahnzusatzversicherung sinnvoll?
Ja, vor allem wenn Sie Wert auf hochwertigen Zahnersatz legen, ältere Füllungen oder Kronen haben oder keine größeren Rücklagen für Zahnarztrechnungen haben.
Für wen lohnt sich eine Zahnzusatzversicherung nicht?
Weniger lohnend ist sie, wenn eine Behandlung bereits angeraten ist, wenn Sie nur die einfachste Versorgung möchten oder hohe Rechnungen problemlos selbst zahlen können.
Ab welchem Alter lohnt sich eine Zahnzusatzversicherung?
Je früher, desto günstiger. Für Kinder lohnt sie sich wegen möglicher Zahnspangen, für Erwachsene spätestens ab etwa 30 Jahren, wenn das Risiko für Kronen und Implantate steigt.
Ist es irgendwann zu spät für eine Zahnzusatzversicherung?
Eine feste Altersgrenze gibt es meist nicht. Zu spät ist es aber für Behandlungen, die der Zahnarzt bereits empfohlen hat.
Ist es nicht günstiger, selbst zu sparen?
Meist nicht. Mit 22 € im Monat bräuchten Sie rund elf Jahre, um den Eigenanteil für ein einziges Implantat anzusparen. Die Versicherung zahlt dagegen auch für weitere Behandlungen.
Unser Fazit
Für die meisten gesetzlich Versicherten lohnt sich eine Zahnzusatzversicherung. Die Krankenkasse übernimmt bei Zahnersatz nur einen Festzuschuss, und ab 2027 sinkt dieser weiter. Besonders sinnvoll ist der Schutz für alle, die Wert auf hochwertigen Zahnersatz legen, ältere Füllungen oder Kronen haben oder Kinder absichern möchten. Wichtig ist, rechtzeitig abzuschließen – solange noch keine Behandlung angeraten ist. Im Zahnzusatzversicherung Vergleich von ZahnSelect sehen Sie in wenigen Minuten, was der Schutz Sie kostet.
Meinen Beitrag berechnen ›