Als Beamter oder Beihilfeberechtigter sind Sie in der Krankenversorgung grundsätzlich gut abgesichert. Die Beihilfe übernimmt einen Teil der Behandlungskosten, den Rest zahlt in der Regel eine private Krankenversicherung. Beim Zahnarzt bleiben trotzdem häufig empfindlich hohe Eigenanteile – vor allem bei aufwendigem Zahnersatz wie Implantaten, Kronen oder Brücken. Eine speziell auf die Beihilfe abgestimmte Zahnzusatzversicherung schließt diese Lücke gezielt. In diesem Ratgeber lesen Sie, wie Beihilfe beim Zahnarzt funktioniert, wo Lücken entstehen, wie beihilfekonforme Tarife aufgebaut sind und worauf Sie beim Vergleich achten sollten.
Inhalt:
- Beihilfe und Zahnarzt: So funktioniert die Kostenteilung
- Wo entstehen beim Zahnarzt Eigenanteile für Beamte?
- Welche Arten von Zahnzusatzversicherung für Beamte gibt es?
- Wichtige Leistungen für Beihilfeberechtigte
- Darauf sollten Beamte beim Tarifvergleich achten
- Rechenbeispiel: So helfen beihilfekonforme Tarife
- Zahnzusatzversicherung für beihilfeberechtigte Kinder und Familie
- Häufige Fragen
Beihilfe und Zahnarzt: So funktioniert die Kostenteilung
Die Beihilfe ist ein staatlicher Zuschuss zu Ihren Krankheitskosten. Sie ersetzt aber keine vollständige Krankenversicherung. In der Praxis sieht das Modell meist so aus:
- Die Beihilfe zahlt je nach Status und Bundesland 50 bis 80 % der beihilfefähigen Aufwendungen.
- Eine private Krankenversicherung (PKV) ergänzt auf in Summe oft 100 % der beihilfefähigen Kosten.
- Alles, was nicht beihilfefähig ist oder die Höchstsätze überschreitet, tragen Sie selbst – hier setzt eine Zahnzusatzversicherung an.
Beim Zahnarzt wird in der Regel nach der Gebührenordnung für Zahnärzte (GOZ) abgerechnet. Die Beihilfe erkennt nur bestimmte Leistungen und Steigerungsfaktoren als beihilfefähig an. Rechnet Ihre Praxis höher oder führt ästhetische Zusatzleistungen durch, bleiben diese Anteile bei Ihnen hängen.
Wichtig: Es gibt Unterschiede zwischen Bundesbeihilfe und den jeweiligen Landesbeihilfen. Auch die Beihilfesätze (z. B. 50 %, 70 % oder 80 %) variieren je nach Familienstand, Anzahl der Kinder und ob Sie im Ruhestand sind. Eine gute Zahnzusatzversicherung berücksichtigt genau diese Konstellation und ist ausdrücklich beihilfekonform gestaltet.
Wo entstehen beim Zahnarzt Eigenanteile für Beamte?
Viele Beihilfeberechtigte gehen davon aus, dass Zahnarztkosten weitgehend abgedeckt sind. Erst bei der ersten größeren Rechnung zeigt sich oft, wie groß die Lücken sein können. Typische Problemfelder sind:
1. Implantate und hochwertiger Zahnersatz
Implantate gehören zu den teuersten Behandlungen in der Zahnmedizin. Pro Implantat können inklusive Krone leicht ca. 2.000 bis 3.500 € anfallen. Die Beihilfe erkennt meist nur einen Teil der Kosten in Höhe der sogenannten Regelversorgung als beihilfefähig an – also das, was bei gesetzlich Versicherten über den Festzuschuss Zahnersatz abgedeckt würde.
Aufpreise für Implantate, Keramikanteile oder besonders ästhetische Kronen werden oft nur teilweise oder gar nicht von der Beihilfe akzeptiert. Ihre PKV erstattet dann ebenfalls nur im Rahmen der Beihilfefähigkeit – die Differenz bleibt bei Ihnen. Ohne Zahnzusatzversicherung bedeutet das schnell Eigenanteile im vierstelligen Bereich.
2. Höhere GOZ-Steigerungsfaktoren
Zahnärzte dürfen den GOZ-Gebührensatz je nach Aufwand mit einem Faktor (z. B. 2,3- oder 3,5-fach) steigern. Viele Beihilfevorschriften erkennen jedoch in der Regel nur bis zum 2,3-fachen Satz als beihilfefähig an. Berechnet Ihre Praxis höher, entstehen beihilferechtlich nicht anerkannte Mehrkosten, die auch Ihre PKV häufig nicht vollständig trägt. Eine gute Zahnzusatzversicherung kann genau diese Differenz abfangen.
3. Prophylaxe und professionelle Zahnreinigung
Regelmäßige Prophylaxe und Aufbissschienen oder die professionelle Zahnreinigung sind wichtig, um teuren Zahnersatz zu vermeiden. Die Beihilfe beteiligt sich hier je nach Bundesland nur eingeschränkt oder gar nicht. Ohne ergänzenden Zahnschutz zahlen Sie diese Leistungen meist selbst.
4. Kieferorthopädie bei beihilfeberechtigten Kindern
Bei Kindern und Jugendlichen übernimmt die Beihilfe kieferorthopädische Behandlungen nur ab bestimmten Schweregraden (KIG-Einstufungen) und meist nicht in voller Höhe. Moderne Behandlungsmethoden wie unauffällige Schienen oder ästhetische Zusatzleistungen sind häufig nicht in voller Höhe beihilfefähig. Eine Zahnzusatzversicherung für Kinder kann hier entscheidend entlasten.
Welche Arten von Zahnzusatzversicherung für Beamte gibt es?
Für Beihilfeberechtigte gibt es zwei grundsätzliche Varianten von zusätzlichem Zahnschutz:
| Tarifart | Kurz erklärt |
|---|---|
| Beihilfekonforme Zahnzusatzversicherung | Speziell auf Beihilfe abgestimmt. Deckt in der Regel den Teil ab, der über den Beihilfe- und PKV-Anteil hinausgeht – oft bis zu einer definierten Gesamterstattung (z. B. 90 oder 100 % der erstattungsfähigen Kosten). |
| Zahnzusatzversicherung für gesetzlich Versicherte | Für Beamte mit freiwilliger gesetzlicher Krankenkasse ohne Beihilfeberechtigung relevant. Ergänzt die Leistungen der GKV, orientiert sich am Festzuschuss-System. |
Die meisten verbeamteten Lehrer, Polizisten, Verwaltungsbeamten oder Richter haben Beihilfeanspruch. Für sie sind beihilfekonforme Zahnzusatztarife die erste Wahl. Sie werden so konstruiert, dass die Summe aus Beihilfe, PKV und Zahnzusatzversicherung einen hohen Erstattungssatz ergibt, ohne die beihilferechtlichen Vorgaben zu verletzen.
Hinweise zu typischen Erstattungshöhen verschiedener Tarife – etwa 90 oder 100 % – finden Sie im Ratgeber Zahnzusatzversicherung: 90 oder 100 Prozent?.
Welche Tarife passen zu Ihrer Beihilfe?Vergleichen Sie 317 Tarife und sehen Sie Ihren Beitrag in einer Minute – mit Bestpreis-Garantie.
Wichtige Leistungen für Beihilfeberechtigte
Gute Zahnzusatzversicherungen für Beamte orientieren sich nicht nur an der Beihilfe, sondern decken zugleich Bereiche ab, in denen Sie besonders hohe Eigenanteile erwarten. Wichtige Bausteine sind:
Zahnersatz (Implantate, Kronen, Brücken, Prothesen)
Der größte Kostenblock ist hochwertiger Zahnersatz. Achten Sie darauf, dass Ihr Tarif:
- Implantate, Kronen, Brücken und Zahnprothesen ausdrücklich einschließt,
- die Erstattung nicht nur auf die Regelversorgung begrenzt,
- hohe Gesamterstattungssätze (z. B. 80–100 % der erstattungsfähigen Kosten) vorsieht,
- auch bei höheren GOZ-Faktoren einen Teil der Mehrkosten übernimmt.
Wie stark Implantate abgesichert werden können und warum sich das besonders lohnt, erfahren Sie im Ratgeber Zahnzusatzversicherung für Implantate.
Zahnerhalt (Füllungen, Wurzelbehandlungen, Inlays)
Gute Tarife übernehmen nicht nur Zahnersatz, sondern auch zahnerhaltende Maßnahmen wie:
- Komposit- oder Keramikfüllungen (statt einfacher Amalgamfüllungen), siehe auch Zahnfüllung Kosten,
- Wurzelbehandlungen inklusive moderner Methoden,
- hochwertige Inlays und Onlays aus Keramik oder Gold.
Gerade hier entstehen oft Eigenanteile, weil die Beihilfe nicht jede moderne und ästhetische Lösung in voller Höhe anerkennt.
Prophylaxe und professionelle Zahnreinigung
Viele Tarife erstatten ein- bis zweimal jährlich die professionelle Zahnreinigung sowie zusätzliche Prophylaxeleistungen. Damit können Sie Ihre Eigenbeteiligung von meist ca. 60–150 € pro Reinigung deutlich reduzieren. Details dazu lesen Sie im Ratgeber Zahnzusatzversicherung & Zahnreinigung.
Parodontitisbehandlung und Zusatzleistungen
Parodontitisbehandlungen, spezielle Tests oder unterstützende Maßnahmen werden von der Beihilfe zum Teil nur eingeschränkt anerkannt. Einige Tarife bieten hierfür erhöhte Leistungen. Wenn bei Ihnen bereits Zahnfleischprobleme bestehen oder familiär gehäuft auftreten, lohnt sich ein genauer Blick auf den Bereich Zahnzusatzversicherung bei Parodontitis.
Darauf sollten Beamte beim Tarifvergleich achten
Für Beihilfeberechtigte ist die Auswahl komplexer als für reine GKV-Versicherte. Folgende Punkte sind beim Vergleich besonders wichtig:
- Beihilfe- und PKV-Konstellation: Geben Sie bei unserem Tarifrechner unbedingt an, ob und in welchem Umfang Sie Beihilfe erhalten. Nur so werden Tarife angezeigt, die zu Ihrer individuellen Situation passen.
- Gesamterstattung statt Einzelsätze: Entscheidend ist, wie hoch die Gesamterstattung aus Beihilfe, PKV und Zahnzusatzversicherung am Ende ausfällt. Viele Tarife zielen darauf ab, Sie auf 90 oder nahe 100 % der erstattungsfähigen Kosten zu bringen.
- Begrenzungen durch Zahnstaffeln: In den ersten Versicherungsjahren begrenzen viele Tarife ihre Leistungen über eine Zahnstaffel. Prüfen Sie, ob die Höchstbeträge zu Ihrem Sanierungsbedarf passen.
- Umgang mit bestehenden Schäden: Läuft bereits eine Behandlung oder ist ein Zahnersatz konkret geplant, leisten neue Tarife in der Regel nicht dafür. Mehr dazu im Ratgeber Zahnzusatzversicherung und laufende Behandlung.
- Gesundheitsfragen und Wartezeiten: Manche Tarife verzichten auf Gesundheitsfragen oder Wartezeiten, andere nicht. Einen Überblick geben die Ratgeber ohne Gesundheitsfragen und ohne Wartezeit.
- Kosten-Nutzen-Verhältnis: Stellen Sie den monatlichen Beitrag den potenziellen Ersparnissen gegenüber. Einen Überblick zu typischen Beitragsbereichen bietet der Ratgeber Zahnzusatzversicherung: Kosten.
Nutzen Sie beim Vergleich immer die Möglichkeit, verschiedene Leistungsstufen anzusehen – von soliden 70–80 % bis hin zu fast vollständigen 100 % Erstattung für viele Zahnarztleistungen.
Rechenbeispiel: So helfen beihilfekonforme Tarife
Das folgende Beispiel zeigt, wie sich eine beihilfekonforme Zahnzusatzversicherung auswirken kann. Es handelt sich um eine vereinfachte Darstellung, individuelle Beihilfe- und Tarifregelungen können abweichen.
Ausgangssituation: Beihilfeberechtigter mit 50 % Beihilfe, 50 % PKV, ein Implantat mit Krone für insgesamt 3.000 € wird notwendig.
| Szenario | Leistung | Ihr Eigenanteil |
|---|---|---|
| Ohne Zahnzusatzversicherung | Beihilfe erkennt nur 1.500 € als beihilfefähig an. Beihilfe zahlt 50 % (750 €), PKV übernimmt die restlichen 750 € der beihilfefähigen Kosten. Die nicht beihilfefähigen 1.500 € zahlen Sie selbst. | ca. 1.500 € |
| Mit beihilfekonformer Zahnzusatzversicherung (z. B. Ziel: 90 % der Gesamtkosten) | Beihilfe + PKV leisten wie oben 1.500 €. Die Zahnzusatzversicherung stockt auf insgesamt 90 % der Gesamtkosten (2.700 €) auf. | ca. 300 € |
| Mit sehr leistungsstarkem Tarif (Ziel: nahe 100 %) | Beihilfe + PKV wie oben, die Zahnzusatzversicherung übernimmt nahezu den kompletten Rest – begrenzt durch tarifliche Höchstbeträge und Zahnstaffel. | 0–ca. 150 € (je nach Tarif & Staffel) |
Schon bei einem einzigen Implantat kann eine gute Zahnzusatzversicherung für Beamte also mehr als tausend Euro sparen. Kommen weitere Kronen, Brücken oder Prothesen hinzu, steigt der Entlastungseffekt deutlich.
Zahnzusatzversicherung für beihilfeberechtigte Kinder und Familie
Für Familien mit Beihilfe gelten besondere Regeln: Kinder und teilweise Ehepartner können mit höheren Beihilfesätzen (oft 70 oder 80 %) abgesichert sein. Trotzdem bleiben beim Zahnarzt Kosten übrig – vor allem bei:
- Früherkennung, Fissurenversiegelung und Prophylaxe,
- hochwertigen Füllungen an Milch- und bleibenden Zähnen,
- Kieferorthopädie mit modernen, unauffälligen Brackets oder Schienen.
Eine Zahnzusatzversicherung für Kinder kann gerade bei kieferorthopädischen Behandlungen mehrere tausend Euro einsparen. Für Paare und Familien lohnt ein Blick auf Familientarife oder die Kombination mehrerer Einzelverträge.
Denken Sie daran: Für Kinder und Jugendliche sind umfangreiche Behandlungen oft absehbar. Je früher der Abschluss, desto günstiger sind meistens die Beiträge – und desto eher greift die Leistung, wenn später eine Spange notwendig wird.
Passende Zahnzusatzversicherung für Ihre Beihilfe finden
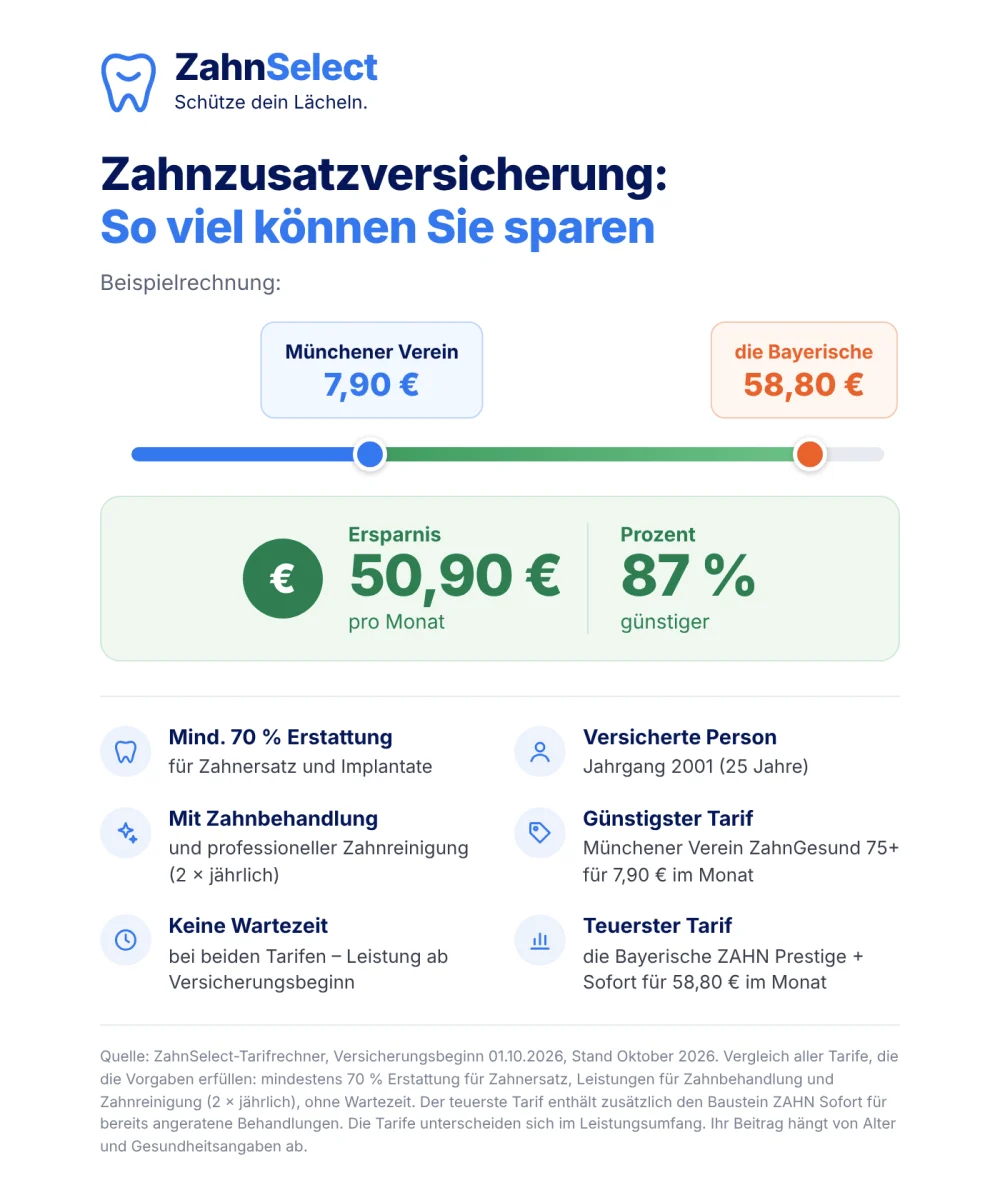
Ob Bundes- oder Landesbeihilfe, aktiver Dienst oder Pension: Unser Tarifrechner berücksichtigt Ihre individuelle Situation und zeigt Ihnen passende Tarife für Beamte und Beihilfeberechtigte – mit Bestpreis-Garantie und bis zu 87 % Ersparnis.
317 Tarife vergleichen ›Häufige Fragen
Warum brauchen Beamte eine Zahnzusatzversicherung?
Weil Beihilfe und private Krankenversicherung meist nur die beihilfefähigen Anteile übernehmen. Aufpreise für Implantate, hochwertige Kronen, Prophylaxe oder höhere GOZ-Faktoren zahlen Sie oft selbst. Eine Zahnzusatzversicherung reduziert diese Eigenanteile deutlich.
Was ist eine beihilfekonforme Zahnzusatzversicherung?
Das sind Tarife, die speziell auf Beihilfe und PKV abgestimmt sind. Sie ergänzen die Leistungen so, dass Beihilfe, PKV und Zahnzusatzversicherung zusammen einen hohen Erstattungssatz erreichen, ohne beihilferechtliche Vorgaben zu verletzen.
Gilt die Zahnzusatzversicherung auch für beihilfeberechtigte Kinder?
Ja, viele Tarife können für Kinder abgeschlossen werden. Besonders wichtig ist dann der Bereich Kieferorthopädie, da Beihilfe und PKV nicht alle modernen Behandlungsmethoden vollständig übernehmen.
Wie finde ich einen Tarif, der zu meiner Beihilfe passt?
Nutzen Sie unseren Tarifrechner und geben Sie an, dass Sie beihilfeberechtigt sind. So werden nur Tarife angezeigt, die zu Ihrem Bundesland, Ihrem Beihilfesatz und Ihrer Absicherungskonstellation passen.
Wann sollte ich als Beamter eine Zahnzusatzversicherung abschließen?
Am besten bevor größere Behandlungen konkret geplant sind. Für bereits angeratene oder laufende Behandlungen leisten neue Tarife in der Regel nicht. Ein früher Abschluss sichert bessere Bedingungen und oft günstigere Beiträge.
Unser Fazit
Die Kombination aus Beihilfe und privater Krankenversicherung bietet Beamten eine solide Basis – beim Zahnarzt bleiben aber schnell hohe Eigenanteile, vor allem bei Implantaten, hochwertigem Zahnersatz und moderner Kieferorthopädie. Eine beihilfekonforme Zahnzusatzversicherung schließt diese Lücken gezielt und kann so mehrere tausend Euro sparen. Achten Sie auf passende Leistungen für Zahnersatz, Zahnerhalt und Prophylaxe sowie auf eine gute Abstimmung mit Ihrem Beihilfeanspruch. Im Zahnzusatzversicherung Vergleich von ZahnSelect finden Sie in wenigen Minuten den Tarif, der optimal zu Ihrer Beihilfe passt – mit Bestpreis-Garantie.
Jetzt Tarife vergleichen ›Noch Fragen? Wir helfen Ihnen gern persönlich.
Sie sind unsicher, welcher Tarif zu Ihrer Beihilfe passt oder wie bestimmte Leistungen zu verstehen sind? Unser spezialisiertes Team berät Sie unverbindlich.
- ☎ Telefonische Beratung: 0800 22 10 618 (Mo–Fr)
- ✉ E-Mail: service@zahnselect.de