Ja, Sie können die Beiträge für Ihre Zahnzusatzversicherung in der Steuererklärung angeben. Ob Sie dadurch tatsächlich Steuern sparen, steht aber auf einem anderen Blatt: Bei den meisten Angestellten ist der dafür vorgesehene Höchstbetrag schon durch die Pflichtbeiträge zur Kranken- und Pflegeversicherung ausgeschöpft. Mehr bringt oft ein zweiter Weg, den viele übersehen: Ihr Eigenanteil beim Zahnarzt kann als außergewöhnliche Belastung zählen. In diesem Ratgeber erfahren Sie, wo Sie was eintragen, für wen sich das lohnt und wie Sie mit einem einfachen Rechenbeispiel prüfen, ob es bei Ihnen etwas bringt.
Inhalt:
- Beiträge absetzen: sonstige Vorsorgeaufwendungen
- Höchstbeträge für Angestellte und Selbstständige
- Warum der Eintrag oft nichts bringt
- Für wen sich das Absetzen lohnt
- Wo tragen Sie die Beiträge ein?
- Eigenanteil beim Zahnarzt als außergewöhnliche Belastung
- Rechenbeispiel: Implantat in der Steuererklärung
- Erstattungen und Beitragsrückerstattung
- Häufige Fragen
Beiträge absetzen: sonstige Vorsorgeaufwendungen
Das Finanzamt behandelt Ihre Zahnzusatzversicherung als sonstige Vorsorgeaufwendungen. Dazu gehören zum Beispiel auch Beiträge zur Haftpflicht-, Unfall- oder Berufsunfähigkeitsversicherung sowie Beiträge zur Kranken- und Pflegeversicherung, die über die Basisabsicherung hinausgehen. Rechtsgrundlage ist § 10 EStG.
Wichtig: Für all diese Versicherungen zusammen gibt es nur einen gemeinsamen Höchstbetrag. Ihre Zahnzusatzversicherung teilt sich diesen Topf also mit Ihrer gesetzlichen Kranken- und Pflegeversicherung und allen anderen sonstigen Vorsorgeaufwendungen.
Höchstbeträge für Angestellte und Selbstständige
Wie viel Sie insgesamt als sonstige Vorsorgeaufwendungen absetzen können, hängt davon ab, ob Sie Ihre Krankenversicherung allein bezahlen oder einen Zuschuss bekommen:
| Situation | Höchstbetrag pro Jahr |
|---|---|
| Angestellte, Rentner, Beamte (Zuschuss oder Beihilfe zur Krankenversicherung) | 1.900 € |
| Selbstständige und alle, die ihre Krankenversicherung allein zahlen | 2.800 € |
| Ehepaare, beide angestellt | 3.800 € |
| Ehepaare, einer angestellt, einer selbstständig | 4.700 € |
| Ehepaare, beide selbstständig | 5.600 € |
Bei Zusammenveranlagung werden die Höchstbeträge beider Partner addiert.
Warum der Eintrag oft nichts bringt
Ihre Beiträge zur gesetzlichen Kranken- und Pflegeversicherung (die sogenannte Basisabsicherung) zählen ebenfalls in diesen Topf. Und sie sind meist schon höher als der Höchstbetrag. Ein Beispiel: Bei einem Bruttogehalt von 40.000 € zahlen Sie als Arbeitnehmer im Jahr rund 3.500 € für die Krankenversicherung und gut 700 € für die Pflegeversicherung. Das sind zusammen über 4.000 € – mehr als doppelt so viel wie die 1.900 €.
Die Basisbeiträge setzt das Finanzamt trotzdem vollständig ab, sie sind gesondert begünstigt. Für Ihre Zahnzusatzversicherung bleibt im Höchstbetrag aber kein Platz mehr. Das Finanzamt rechnet automatisch die für Sie günstigere Variante aus – Sie müssen dafür nichts tun.
Expertentipp: Tragen Sie Ihre Beiträge trotzdem ein. Es kostet nur eine Zeile, und falls sich Ihre Situation ändert – zum Beispiel durch Elternzeit, Studium oder Familienversicherung –, wirkt sich der Eintrag sofort aus.
Für wen sich das Absetzen lohnt
Einen echten Steuervorteil haben vor allem Menschen, die selbst keine oder nur geringe Pflichtbeiträge zur Kranken- und Pflegeversicherung zahlen. Typische Fälle sind:
- Familienversicherte Ehepartner, die eigene Einkünfte haben, aber über den Partner kostenlos krankenversichert sind
- Studierende mit Nebenjob, die über die Eltern familienversichert sind
- Eltern, die die Zahnzusatzversicherung ihrer Kinder bezahlen – die Beiträge zählen dann in ihrer eigenen Steuererklärung mit
- Menschen mit geringem Einkommen, deren Pflichtbeiträge unter dem Höchstbetrag liegen
Gerade für Familien lohnt sich ein Blick auf die Tarife für alle Familienmitglieder. Mehr dazu lesen Sie im Ratgeber Zahnzusatzversicherung für die ganze Familie und im Ratgeber Zahnzusatzversicherung für Kinder.
Wo tragen Sie die Beiträge ein?
Die Beiträge gehören in die Anlage Vorsorgeaufwand. So gehen Sie vor:
- Jahresbetrag ermitteln: Addieren Sie Ihre Monatsbeiträge für das Steuerjahr. Die Summe steht meist auch auf der Beitragsbescheinigung Ihres Versicherers.
- Richtige Zeile wählen: Gesetzlich Versicherte tragen den Betrag im Bereich für Beiträge zu Wahlleistungen und Zusatzversicherungen ein, also bei den Beiträgen, die über die Basisabsicherung hinausgehen. In ELSTER finden Sie das Feld unter genau dieser Überschrift.
- Erstattungen abziehen: Haben Sie Beiträge zurückbekommen, zum Beispiel als Beitragsrückerstattung, ziehen Sie diese ab oder tragen sie im vorgesehenen Feld ein.
- Belege aufbewahren: Einreichen müssen Sie nichts. Heben Sie Beitragsbescheinigung und Kontoauszüge aber auf, falls das Finanzamt nachfragt.
Noch keine Zahnzusatzversicherung?Vergleichen Sie 317 Tarife und sehen Sie Ihren Beitrag in einer Minute.
Eigenanteil beim Zahnarzt als außergewöhnliche Belastung
Der zweite Weg ist oft der wertvollere: Kosten für Zahnersatz, Füllungen oder andere medizinisch notwendige Behandlungen, die Sie selbst zahlen, können Sie als Krankheitskosten geltend machen. Sie gehören zu den außergewöhnlichen Belastungen nach § 33 EStG und kommen in die Anlage Außergewöhnliche Belastungen.
Absetzbar ist nur, was Sie wirklich selbst tragen: Rechnung minus Festzuschuss der Krankenkasse minus Erstattung Ihrer Zahnzusatzversicherung. Wie der Festzuschuss berechnet wird und warum er ab 2027 sinkt, lesen Sie im Ratgeber Festzuschuss Zahnersatz.
Einen Haken gibt es: Das Finanzamt zieht zuerst die zumutbare Belastung ab. Diesen Teil müssen Sie selbst tragen. Er hängt von Ihrem Einkommen, Ihrem Familienstand und der Zahl Ihrer Kinder ab:
Wischen für alle Werte
| Gesamtbetrag der Einkünfte | bis 15.340 € | 15.341 bis 51.130 € | über 51.130 € |
|---|---|---|---|
| Ledig, ohne Kinder | 5 % | 6 % | 7 % |
| Verheiratet, ohne Kinder | 4 % | 5 % | 6 % |
| 1 oder 2 Kinder | 2 % | 3 % | 4 % |
| 3 oder mehr Kinder | 1 % | 1 % | 2 % |
Die Prozentsätze gelten stufenweise: Jeder Satz wird nur auf den Teil der Einkünfte angewendet, der in seine Stufe fällt.
Alle Krankheitskosten eines Jahres werden zusammengerechnet – also auch Brille, Medikamente oder Physiotherapie. Lohnt sich der Abzug in einem Jahr knapp nicht, kann es helfen, eine größere Zahnbehandlung zu bündeln. Wichtig: Es zählt das Jahr, in dem Sie die Rechnung bezahlt haben.
Rechenbeispiel: Implantat in der Steuererklärung
Eine alleinstehende Angestellte ohne Kinder hat einen Gesamtbetrag der Einkünfte von 42.000 €. Sie bekommt ein Implantat und zahlt nach Abzug des Kassenzuschusses 3.000 € selbst. Eine Zahnzusatzversicherung hat sie nicht.
| Rechnung | Betrag |
|---|---|
| Zumutbare Belastung: 5 % von 15.340 € | 767,00 € |
| Zumutbare Belastung: 6 % von 26.660 € | 1.599,60 € |
| Zumutbare Belastung gesamt | 2.366,60 € |
| Eigenanteil Implantat | 3.000,00 € |
| Davon steuerlich absetzbar | 633,40 € |
Von 3.000 € Eigenanteil wirken sich also nur rund 630 € steuerlich aus. Bei einem persönlichen Steuersatz von etwa 30 % spart sie damit knapp 200 € Steuern – und bleibt auf rund 2.800 € sitzen.
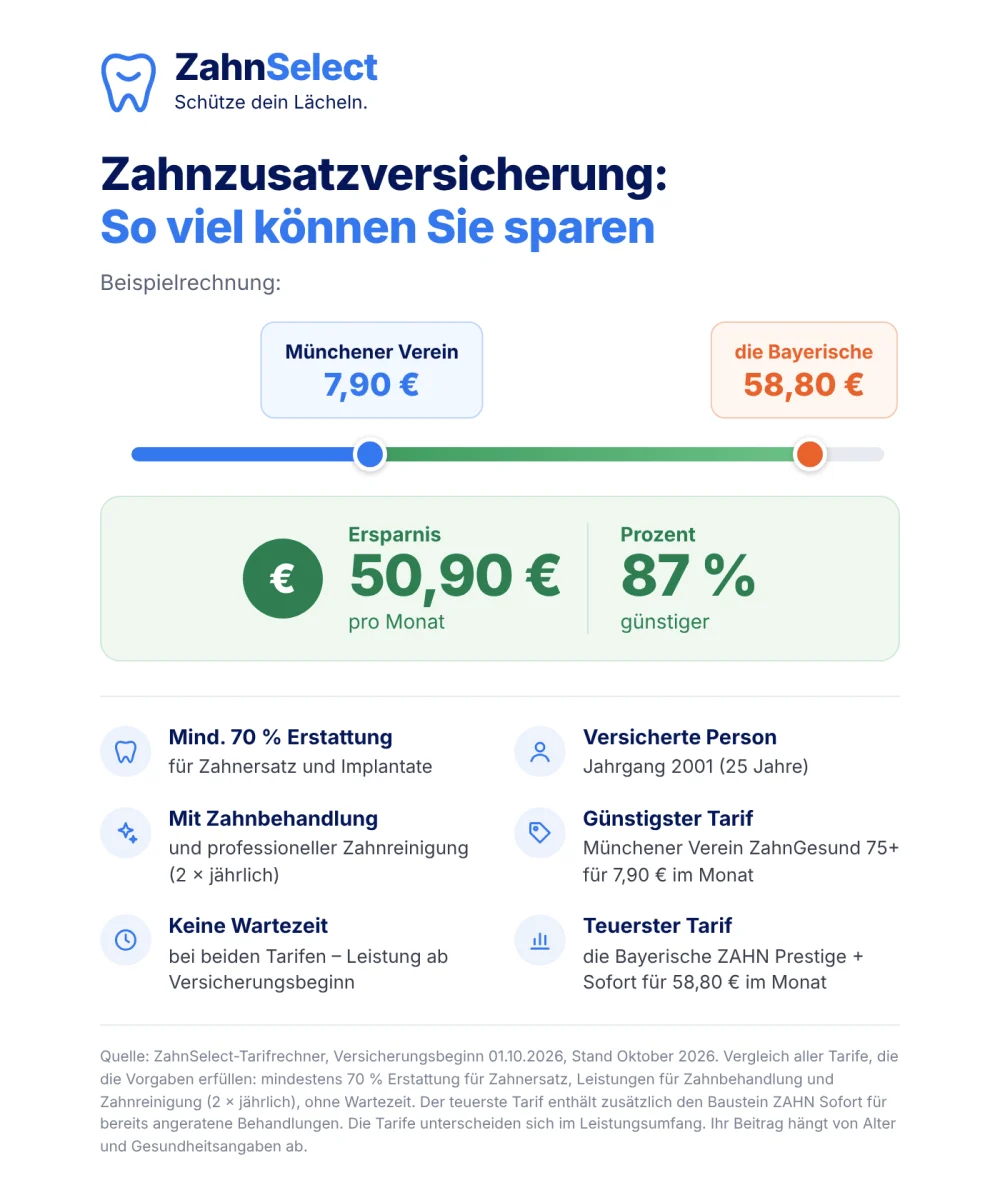
Zum Vergleich: Mit einem Tarif, der 90 % erstattet, hätte ihre Zahnzusatzversicherung einen Großteil der Rechnung übernommen. Wie viel ein Implantat kostet und was gute Tarife zahlen, lesen Sie im Ratgeber Zahnzusatzversicherung Implantate. Was ein Tarif im Monat kostet, zeigt der Ratgeber Zahnzusatzversicherung Kosten.
Erstattungen und Beitragsrückerstattung
Was Ihre Zahnzusatzversicherung Ihnen für eine Behandlung erstattet, ist steuerfrei. Sie müssen es nicht als Einnahme angeben. Sie dürfen den erstatteten Teil aber auch nicht als Krankheitskosten absetzen – nur Ihr verbleibender Eigenanteil zählt.
Manche Tarife zahlen eine Beitragsrückerstattung, wenn Sie ein Jahr lang keine Leistungen in Anspruch nehmen. Diese Rückzahlung mindert die Beiträge, die Sie für dieses Jahr angeben. Welche Leistungen ein guter Tarif sonst noch bietet, finden Sie im Ratgeber Leistungen der Zahnzusatzversicherung.
Hinweis: Dieser Ratgeber ersetzt keine Steuerberatung. Für Ihre persönliche Situation wenden Sie sich an einen Steuerberater oder Lohnsteuerhilfeverein.
Zahnkosten absichern statt nur absetzen
Die Steuer holt nur einen kleinen Teil Ihres Eigenanteils zurück. Eine Zahnzusatzversicherung übernimmt je nach Tarif bis zu 100 %. Vergleichen Sie jetzt 317 Tarife – kostenlos, unverbindlich und mit Bestpreis-Garantie.
317 Tarife vergleichen ›Häufige Fragen
Ist eine Zahnzusatzversicherung steuerlich absetzbar?
Ja. Die Beiträge zählen zu den sonstigen Vorsorgeaufwendungen und gehören in die Anlage Vorsorgeaufwand. Einen Steuervorteil haben Sie aber nur, wenn der Höchstbetrag von 1.900 € (Angestellte) oder 2.800 € (Selbstständige) nicht schon durch Ihre Kranken- und Pflegeversicherung ausgeschöpft ist.
Warum bringt der Eintrag bei mir keinen Vorteil?
Bei den meisten Angestellten liegen schon die Pflichtbeiträge zur Kranken- und Pflegeversicherung über dem Höchstbetrag. Dann bleibt für die Zahnzusatzversicherung kein Spielraum. Eintragen sollten Sie die Beiträge trotzdem.
Wo trage ich die Zahnzusatzversicherung in ELSTER ein?
In der Anlage Vorsorgeaufwand im Bereich für Beiträge zu Wahlleistungen und Zusatzversicherungen. Tragen Sie den Jahresbeitrag ein und ziehen Sie eine eventuelle Beitragsrückerstattung ab.
Kann ich Zahnarztkosten von der Steuer absetzen?
Ja, Ihren Eigenanteil für medizinisch notwendige Behandlungen können Sie als außergewöhnliche Belastung angeben. Das Finanzamt berücksichtigt aber nur den Teil, der über Ihrer zumutbaren Belastung liegt.
Muss ich Erstattungen der Zahnzusatzversicherung versteuern?
Nein, Erstattungen für Behandlungen sind steuerfrei. Den erstatteten Betrag dürfen Sie aber nicht zusätzlich als Krankheitskosten absetzen.
Kann ich die Zahnzusatzversicherung meiner Kinder absetzen?
Ja, wenn Sie die Beiträge bezahlen und für das Kind Anspruch auf Kindergeld oder den Kinderfreibetrag haben. Die Beiträge zählen dann in Ihrer eigenen Steuererklärung mit – ebenfalls im Rahmen Ihres Höchstbetrags.
Unser Fazit
Tragen Sie Ihre Zahnzusatzversicherung in die Steuererklärung ein – auch wenn es bei vielen Angestellten keinen Unterschied macht. Mehr Potenzial hat Ihr Eigenanteil beim Zahnarzt, vor allem bei größeren Behandlungen. Am meisten sparen Sie aber, wenn die Kosten gar nicht erst bei Ihnen hängen bleiben. Im Zahnzusatzversicherung Vergleich von ZahnSelect finden Sie den passenden Tarif in wenigen Minuten.
Jetzt Tarife vergleichen ›